
Revue de presse
LA TRIBUNE DE L'ASSURANCE
Un des sujets centraux de 2027 sera la fiscalité de l'épargne
par Sarah NOUFI
10 septembre 2026
Rebaptisée France épargne fin juin 2026, l’ex-Faider veut renforcer la défense des épargnants dans un contexte marqué par l’inflation et les incertitudes fiscales. Son président, Guillaume Prache, détaille ses priorités à l’approche de la présidentielle de 2027.
France épargne représente 67 Md€ d’encours à fin 2025. Comment ont-ils évolué ces dernières années ?
Nous étions autour de 62 Md€ à fin 2024 et de 56 Md€ à fin 2023. La progression est donc régulière. Elle résulte d’un mix entre la performance des produits et des marchés – notamment celle des actions – et la collecte nette. Mais, au niveau de la fédération, nous ne réalisons pas d’analyse très poussée de la collecte : notre
préoccupation première reste la protection des intérêts des épargnants et du pouvoir d’achat de leur épargne. Les performances des fonds euros de nos membres s’échelonnent globalement entre 2,20 % et 3,90 %. La moyenne du marché se situe autour de 2,63 % en 2025. Les comparaisons sont néanmoins devenues plus difficiles avec le développement des bonus et des taux différenciés selon la part investie en unités de compte. Il y a également une difficulté accrue de comparaison des rendements entre fonds euros avec le renversement de la politique d’utilisation de la provision pour participation aux bénéfices alors qu’elle n’a cessé de s’accroître de 2012 à 2022. Elle décroît depuis 2023, en partie pour payer les « bonus » sur nouveaux versements, en partie pour booster le taux de base de rémunération des fonds euros, pour attirer la collecte dans un contexte de taux obligataires plus élevés.
Pourquoi avoir abandonné le nom Faider au profit de France épargne en juin ?
Notre raison d’être ne change pas : défendre les épargnants, notamment en assurance vie et en épargne-retraite. Mais le contexte est devenu plus difficile, avec les incertitudes fiscales, l’état des finances publiques, l’inflation et les interrogations sur les retraites. Nous avons voulu adopter un nom plus clair et plus visible. « France épargne » reflète mieux qui nous sommes et notre volonté de faire davantage entendre la voix des épargnants français auprès des pouvoirs publics. Nous sommes représentés auprès du ministère des Finances, du Comité consultatif du secteur financier, de l’AMF et de l’ACPR. L’épargne longue, et notamment l’épargne en vue de la retraite, joue un rôle essentiel pour les Français mais aussi pour le financement de l’économie. Cette importance n’est pas toujours suffisamment prise en compte.
Quel bilan tirez-vous des propositions que vous aviez formulées lors de l’élection présidentielle de 2022 ? Pourquoi certaines n’ont-elles pas abouti ?
Nous avions formulé plusieurs demandes et interrogé les candidats. Il y a eu certaines avancées, notamment en matière de transparence des frais et des performances. Des dispositions ont obligé les assureurs à publier davantage d’informations sur les frais totaux et les performances nettes de frais des UC. En revanche, certaines propositions, notamment sur l’assouplissement de la fiscalité des donations, n’ont pas abouti, malgré la réponse favorable d’Emmanuel Macron en 2022. Je pense qu’il s’agit surtout d’une question de priorité politique. Des mesures ont été prises dans d’autres domaines, mais les intérêts des épargnants ne sont pas encore suffisamment organisés et portés politiquement.
Quelles seront vos priorités pour l’élection présidentielle de 2027 ?
Nous avons constitué un groupe de travail et nous présenterons des propositions dans les prochaines semaines et les prochains mois. Un sujet central sera la fiscalité de l’épargne. Il faut notamment regarder la performance réelle, c’est-à-dire nette d’inflation. Ces dernières années, une grande majorité d’épargnants ont perdu du pouvoir d’achat tout en payant des impôts sur des rendements purement nominaux, en réalité fictifs. Nous voulons remettre cette question au cœur du débat.
Et quelles sont vos priorités au niveau européen avec Better Finance ? Et concernant l’épargne-retraite européenne ?
Une grande partie de la réglementation financière est désormais décidée au niveau européen. Nous travaillons notamment sur la transparence des frais et des performances et sur la « value for money », pour s’assurer que les épargnants en ont réellement pour leur argent. Better Finance doit publier à l’automne 2026 son étude annuelle sur les performances réelles des produits d’épargne de long terme en Europe. Nous suivons aussi notamment les travaux visant à relancer le produit paneuropéen d’épargne-retraite individuelle et à développer l’épargne-retraite professionnelle. En France, l’assurance vie et les PER constituent en quelque sorte nos fonds de pension.
L’Afer faisait partie des fondateurs de la Faider mais n’est plus membre de France épargne. Comment l’expliquez-vous ?
L’Afer est effectivement l’un des membres fondateurs. La conviction de France épargne reste que l’union fait la force. Les épargnants constituent une majorité mais ont tendance à être trop silencieux. C’est précisément pour leur donner davantage de poids auprès du public, des médias et des pouvoirs publics que la fédération a été créée et que nous avons choisi de devenir France épargne.
Pour quelle raison France épargne compte-t-elle 12 associations membres contre 13 jusque-là ?
Gaipare et Aper Zen ont fusionné, nous n’avons donc pas perdu d’adhérents. Le changement de nom en France épargne nous a aussi permis d’élargir notre présence sur les réseaux sociaux, notamment avec LinkedIn et YouTube. Cela a suscité l’intérêt de certaines associations et nous pourrions avoir de nouveaux arrivants prochainement.

ALTERNATIVES ECONOMIQUES
Réarmement
L'épargne des Français finance-t-ellke la défense à leur insu ?
par Sara SAIDI
19 août 2026
Pour financer le réarmement, les pouvoirs publics veulent mettre l’épargne des Français à contribution. Avec le risque que cela se fasse sans que les épargnants soient toujours au courant de l'utilisation de leurs deniers.
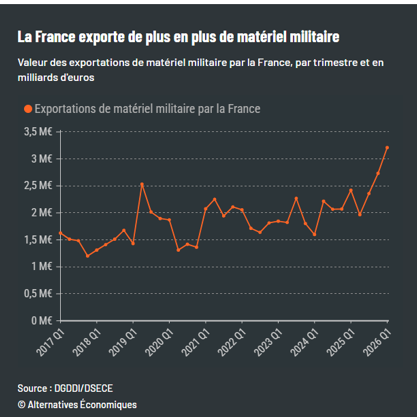
« Notre première arme, c’est l’usine. » Le 8 avril 2026, Catherine Vautrin, ministre des Armées, résumait par ces mots la nécessité de soutenir les entreprises du secteur de la défense. Un enjeu de taille face à la recrudescence des conflits mondiaux.
« Pour honorer nos engagements envers l’Otan et répondre à une demande croissante d’exportations de la part de clients étrangers, une montée en cadence significative est indispensable. Cette ambition industrielle génère des besoins de financement importants pour les entreprises de la défense », décrit Bao-Tran Nguyen, responsable du pôle des études stratégiques de Bpifrance le Lab.
En octobre 2025, le laboratoire estimait à 31 milliards d’euros l’augmentation de la production attendue d’ici 2030. Et, pour ce faire, à 15 milliards d’euros − répartis entre 5 milliards d’euros de fonds propres et 10 milliards de dette − le besoin de financement de la base industrielle et technologique de défense (BITD) française entre 2025 et 2030.
Car pour l’heure, contrairement aux donneurs d’ordres (Safran, Dassault, Airbus, Thalès, etc.) qui affichent une solide santé financière, les 4 000 ETI et PME non cotées de la BITD française rencontrent des difficultés, d’abord dues à un endettement plus important en moyenne que les entreprises qui opèrent dans d’autres secteurs.
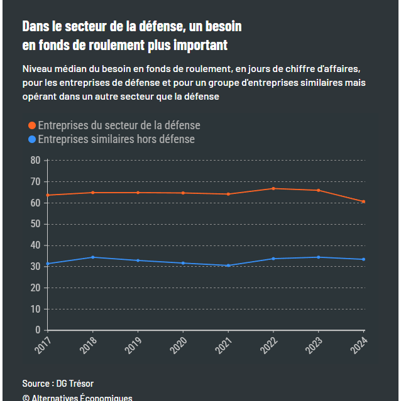
Elles ont également un besoin plus important en fonds de roulement pour faire face à des délais souvent importants entre le passage des commandes et leur aboutissement, donc un besoin accru de trésorerie qui leur fait aujourd’hui défaut1.
Certaines entreprises de la BIDT, surtout les plus petites, doivent en effet commencer à produire sans percevoir le moindre euro de commande en amont. Une problématique que les grands donneurs d’ordre et les pouvoirs publics tentent de régler en généralisant le versement d’avance et d’acomptes.
Epargne et dépôts bancaires mis à contribution
A défaut de pouvoir imposer aux épargnants français de participer à « l’effort de défense », les pouvoirs publics les poussent à rediriger une partie de leurs deniers vers ce secteur en exacerbant leur sentiment patriotique et en créant des produits financiers à des taux avantageux.
Ainsi, Bpifrance a annoncé vouloir collecter environ 450 millions d’euros par le biais de son nouveau fonds « BPI France défense » ouvert aux épargnants depuis l’automne dernier, qui promet un taux de rendement annuel net de 5 %. Le ticket d’entrée minimum est de 500 euros, et la collecte a pour l’instant atteint 100 millions d’euros.
La Fédération bancaire française estime par ailleurs que les financements des six principaux groupes bancaires français dans le secteur de la défense ont atteint 46,6 millions d’euros en 2025, soit une augmentation de 25 % par rapport à 2024, et de 75 % par rapport à 20212.
« Ces prêts reposent sur les ressources des banques composées en partie des dépôts des épargnants », précise Quentin Bon, analyste à la Direction générale du Trésor. Ainsi, les ménages financent déjà le secteur de la défense, parfois sans le savoir. Autre exemple : « Lorsqu’un Etat finance un secteur via de la dette, c’est indirectement via l’épargne des ménages français, européens ou internationaux, qui souscrivent à la dette de l’Etat en question », complète-t-il.
Guillaume Prache regrette un manque de transparence à l’égard des épargnants : « L’orientation de l’épargne doit être au choix de l’épargnant et se faire sur la base d’une information plus claire », estime-t-il.
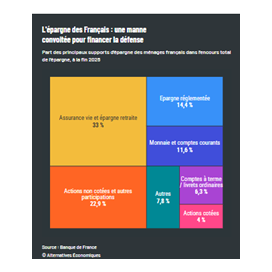
Problème : la plupart des ménages qui souscrivent à une assurance-vie ou à un plan épargne retraite (PER), par exemple, ne savent pas ce que financent exactement leurs deniers, affirme-t-il. Or, selon le dernier pointage réalisé fin 2025 par la Banque de France, ces supports totalisaient 2 170 milliards d’euros d’encours. Une manne considérable, donc.
L’Etat veut puiser dans les livrets
En imposant aux banques et aux assurances de rediriger un pourcentage minimum de l’épargne des Français vers les actifs non cotés en Bourse, la loi Industrie verte, promulguée en octobre 2023 et dont l’objectif était de faire du pays le leader de ce secteur en Europe, est devenue un levier de financement de la BITD. Mais elle expose les épargnants à davantage de risques.
« Contrairement aux actions cotées en Bourse qui sont très liquides, il faut parfois attendre des années pour pouvoir revendre des actions non cotées. De plus, contrairement aux entreprises cotées qui sont dans l’obligation de publier des informations sur leur situation financière, les entreprises non cotées en fournissent peu », explique Guillaume Prache.
Ce n’est pas tout. Ces dernières années, les pouvoirs publics ne cachent plus leur volonté d’orienter aussi vers la défense une partie des produits réglementés comme le Livret A ou le Livret de développement durable et solidaire (LDDS) – qui totalisent à eux deux plus de 600 milliards d’euros d’encours.
Des dispositions permettant à l’Etat de puiser dans ces livrets – aujourd’hui dédiés principalement au logement social pour l’un, à la transition écologique pour l’autre – pour les besoins des entreprises de défense ont ainsi été intégrées dans la loi de programmation militaire de 2023 puis dans le projet de budget pour 2024.
Dans les deux cas, le Conseil constitutionnel s’y est opposé au motif que ces dispositions constituaient un cavalier législatif, c’est à dire que l’article n’avait rien à voir avec le sujet initialement traité par le projet de loi. Mais le feuilleton n’est probablement pas terminé.
Des investissements « verts » et « responsables » ?
Enfin, pour pousser les banques à investir davantage dans les entreprises du secteur de la défense, notamment dans les PME et ETI, les pouvoirs publics français et européens ont fait évoluer les normes ESG (les critères environnementaux, sociaux et de gouvernance qui imposent aux acteurs économiques de prendre en compte l’impact de leurs actions sur la société ou l’environnement).
Le label « investissement socialement responsable » n’exclut plus les fonds qui investissent dans la défense, mais uniquement ceux qui financent des armes controversées
Depuis sa révision entrée en vigueur en mars 2024, le label ISR (investissement socialement responsable) n’exclut plus les fonds qui investissent dans la défense, mais uniquement ceux qui financent des armes controversées (armes de destruction massive, armes laser aveuglantes, armes incendiaires…), désignées ainsi en opposition aux armes « conventionnelles ».
En Europe, la tendance est similaire. « Le cadre de l’UE en matière de finance durable est compatible avec les investissements dans le secteur de la défense », assurait ainsi la Commission européenne en décembre dernier.
En élargissant ses critères d’éligibilité en mars 2025, la Banque européenne d’investissement (BEI) a elle aussi ouvert sa porte au secteur de la défense. Si elle continue d’exclure les armes et les munitions, elle participe au financement de projets de mobilité et d’infrastructures militaires (hôpitaux, centres d’entraînement, casernes, etc.).
Enfin, des fonds d’investissement « verts » de banques européennes sont d’ores et déjà redirigés vers l’industrie de la défense, sous prétexte qu’il ne peut y avoir de durabilité sans industrie de défense et de sécurité. Selon une enquête publiée fin 2025 par Médiapart et VoxEurop, les investissements « verts » européens dans le secteur atteignait alors 50 millions d’euros. Le chiffre a plus que doublé en un an. La défense se rhabille en vert kaki.
LA TRIBUNE DE L'ASSURANCE
La Faider devient France épargne
par Sarah NOUFI
23 juin 2026
La Fédération des associations indépendantes de défense des épargnants pour la retraite (Faider) change de nom et devient France épargne. L'organisation, qui regroupe 12 associations représentant près de 2 millions d'épargnants français, entend renforcer sa visibilité et son rôle de porte-parole des détenteurs d'assurance vie et de produits d'épargne retraite.
Fondée en 2003, France épargne se présente comme la principale organisation représentative des épargnants en France. Elle défend leurs intérêts auprès des pouvoirs publics et participe aux travaux de plusieurs instances consultatives, notamment l'AMF, l'ACPR et le CCSF.
OPTION FINANCE
La Faider devient France épargne
par Sarah NOUFI
23 juin 2026
La Fédération des associations indépendantes de défense des épargnants pour la retraite (Faider) change de nom et devient France épargne. L'organisation, qui regroupe 12 associations représentant près de 2 millions d'épargnants français, entend renforcer sa visibilité et son rôle de porte-parole des détenteurs d'assurance vie et de produits d'épargne retraite.
Fondée en 2003, France épargne se présente comme la principale organisation représentative des épargnants en France. Elle défend leurs intérêts auprès des pouvoirs publics et participe aux travaux de plusieurs instances consultatives, notamment l'AMF, l'ACPR et le CCSF.

ZOOM INVEST
France Épargne veut renforcer sa voix dans le débat public à l’approche de 2027
par Mathilde CASTAGNA (Agefi Patrimoine)
25 juin 2026
La Fédération des associations indépendantes de défense des épargnants pour la retraite (FAIDER) change d’identité et devient désormais France Épargne. Derrière cette nouvelle appellation, l’organisation souhaite élargir son champ d’action et renforcer sa visibilité dans les débats liés à l’épargne et au patrimoine.
La structure fédère aujourd’hui douze associations indépendantes représentant près de deux millions d’épargnants. Son objectif reste inchangé : défendre les intérêts des particuliers auprès des pouvoirs publics et promouvoir une épargne de long terme favorable au financement de l’économie.
Ce changement de nom intervient dans un contexte où les questions de fiscalité de l’épargne, de retraite et de transmission du patrimoine devraient occuper une place importante dans les débats précédant l’élection présidentielle de 2027. France Épargne entend ainsi peser davantage dans les discussions à venir et faire entendre la voix des épargnants face aux projets de réformes susceptibles d’affecter leurs placements.
L’association souhaite également poursuivre son action au niveau européen. Elle reste engagée au sein de Better Finance, fédération européenne des investisseurs particuliers qu’elle a contribué à créer en 2009. Dans un environnement marqué par l’évolution des réglementations et la recherche de nouveaux financements pour l’économie européenne, France Épargne entend ainsi défendre une vision favorable à la protection des investisseurs tout en encourageant le développement de l’épargne longue.

AGEFI PATRIMOINE
France Épargne veut renforcer sa voix dans le débat public à l’approche de 2027
par Mathilde CASTAGNA
24 juin 2026
La Fédération des associations indépendantes de défense des épargnants pour la retraite (FAIDER) change d’identité et devient désormais France Épargne. Derrière cette nouvelle appellation, l’organisation souhaite élargir son champ d’action et renforcer sa visibilité dans les débats liés à l’épargne et au patrimoine.
La structure fédère aujourd’hui douze associations indépendantes représentant près de deux millions d’épargnants. Son objectif reste inchangé : défendre les intérêts des particuliers auprès des pouvoirs publics et promouvoir une épargne de long terme favorable au financement de l’économie.
Ce changement de nom intervient dans un contexte où les questions de fiscalité de l’épargne, de retraite et de transmission du patrimoine devraient occuper une place importante dans les débats précédant l’élection présidentielle de 2027. France Épargne entend ainsi peser davantage dans les discussions à venir et faire entendre la voix des épargnants face aux projets de réformes susceptibles d’affecter leurs placements.
L’association souhaite également poursuivre son action au niveau européen. Elle reste engagée au sein de Better Finance, fédération européenne des investisseurs particuliers qu’elle a contribué à créer en 2009. Dans un environnement marqué par l’évolution des réglementations et la recherche de nouveaux financements pour l’économie européenne, France Épargne entend ainsi défendre une vision favorable à la protection des investisseurs tout en encourageant le développement de l’épargne longue.

NEWS ASSURANCES PRO
Épargne : Faider devient France Épargne et met le cap sur 2027
par Katerina Stergiou
24 juin 2026
La Faider adopte une nouvelle identité et entend jouer un rôle de vigie sur les enjeux de l'épargne à l'approche des élections présidentielles.
Retrouvez l'article réservé aux abonnés ici : https://www.newsassurancespro.com/epargne-faider-devient-france-epargne-et-met-le-cap-sur-2027/01691688054

L'ARGUS DE L'ASSURANCE
Épargne : la Faider change de nom à l’approche d’échéances à haut risque pour la fiscalité de l’assurance vie et du plan épargne retraite
par Sibylle Vié
23 juin 2026
La fédération qui regroupe douze associations d’épargnants fait peau neuve. C’est désormais sous le nom de France épargne qu’elle défendra les intérêts des épargnants, notamment auprès des candidats à l’élection présidentielle de 2027.
Une nouvelle marque plus « explicite » et un nouveau site Web
Treize ans après sa création, la fédération qui regroupe douze associations indépendantes d’épargnants – dont l’Agipi, Gaipare, l’Asac-Fapes ou encore l’Ancre – fait évoluer son identité. C’est désormais sous une « nouvelle marque pour être plus visible, reconnaissable et explicite » qu’elle agira, synthétise lors d’une conférence Bruno Guillier de Chalvron, membre du comex de la fédération et délégué général d’Agipi. Un nouveau site internet a également été créé.
Une fédération qui représente 2 millions d’épargnants pour 67 Mds€ d’encours
C’est donc sous le nom de France épargne que la fédération qui représente, via ses membres, 2 millions d’épargnants pour 67 Mds€ d’encours, va poursuivre ses missions. Parmi elles, le travail de lobbying auprès des pouvoirs publics et des élus va certainement occuper beaucoup de son temps dans les prochains mois. « L’épargne et les épargnants sont regardés avec beaucoup d’intérêt par les politiques », rappelle Bruno Guillier de Chalvron. Les débats autour des textes budgétaires – Loi de finances et Loi de financement de la Sécurité sociale pour 2027 – s’annoncent à risque pour l’épargne.
Une « bataille » à venir autour de la fiscalité de l’assurance vie et du PER
« On s’attend à une bataille sur la fiscalité de l’épargne encore renforcée du fait de la situation des finances publiques et de l’échéance présidentielle », confirme Guillaume Prache, président de France épargne et de Better Finance. Il ajoute « Ce sera chaud sur les prélèvements obligatoires des épargnants ! » La fédération n’a pas oublié les débats de l’automne dernier et du début de l’année autour de la fiscalité de l’assurance vie et du plan épargne retraite (PER). Elle avait d’ailleurs tenté de faire entendre sa voix auprès des parlementaires et de l’exécutif sur plusieurs amendements déposés sur le PLF et le PLFSS qu’elle jugeait « pas rationnels », « loufoques », voire totalement « inimaginables ».
Après des débats budgétaires enflammés en 2025, des craintes pour 2026
Parfois, ces amendements ont été abandonnés – comme celui visant à créer une taxe sur la fortune improductive qui aurait concerné les encours investis sur le fonds euros des personnes les plus aisées ou un autre tendant à étendre l’IFI à l’épargne financière des ménages à l’épargne retraite et à l’assurance vie. Mais d’autres fois, les amendements ont été adoptés, au grand dam de France épargne. « La hausse de la CSG applicable aux PER individuels assurantiels est une décision irrationnelle », regrette Guillaume Prache qui explique que France épargne s’était mobilisée pour combattre cette mesure, en écrivant notamment à la direction du Trésor. Sans succès puisque le taux de prélèvements obligatoires sur ces produits est bien passé de 17,2 % à 18,6 % en 2026.
France épargne publiera ses propositions en épargne à la rentrée
En parallèle de ce rôle de « vigie sur les propositions qui pourront être faites par les parlementaires lors des prochains débats budgétaires », France épargne tient aussi à formuler des propositions. Elles seront connues d’ici à la rentrée en septembre. Puis un colloque réunissant les candidats à l’élection présidentielle – ou leurs représentants – sera organisé par la fédération au premier trimestre 2027. L’idée ? Recueillir leur positionnement sur les questions liées à l’assurance vie et l’épargne retraite. En 2022, un tel échange avait déjà été organisé.
Défense du libre choix des épargnants face à la tentation de « flécher » l’épargne
Une chose est sûre, France épargne défendra le libre choix des épargnants.
« L’épargne a une utilité pour l’économie nationale – pour l’Etat via la fiscalité et pour l’économie puisqu’elle y investit – mais aussi pour l’épargnant », tient à rappeler Guillaume Prache. « Nous serons très vigilants sur tout projet de fléchage ou de mobilisation de l’épargne » que pourraient soutenir certains candidats. Pour rappel, la fédération était opposée à l’obligation, votée dans la loi Industrie verte, de détenir une part minimale de non coté en assurance vie et dans le PER en gestion profilée à horizon.
Pour l’heure, même si tous les candidats à l’élection présidentielle ne sont pas déclarés et tous les programmes ne sont pas connus, « nous nous attendons à des débats très animés sur des propositions très différentes », prévient Bruno Guillier de Chalvron.

BFM TV
"Ça va être chaud aussi pour les épargnants": la fiscalité de l'assurance vie est dans le viseurs des politiques, France Epargne s'inquiète des "idées plus ou moins loufoques"
par Benoît Pèlegrin (AFP)
23 juin 2026
Les partis politiques commencent à s'emparer de la fiscalité de l'épargne en vue des présidentielles, estime l'association qui compte 2 millions d'épargnants.
La fédération France Épargne, qui représente environ 2 millions d'épargnants, s'attend à ce que la fiscalité de l'assurance vie soit un des sujets largement discuté pendant la campagne pour l'élection présidentielle de 2027.
"Il n'y a pas que la température qui augmente, ça va être chaud aussi pour les prélèvements obligatoires sur les épargnants", a déclaré mardi lors d'une conférence de presse Guillaume Prache, président de France Épargne, nouveau nom du Faider (Fédération des associations indépendantes des épargnants pour la retraite).
Ce lobby rassemble plusieurs associations d'épargnants, comme Agipi, Asac-Fapes ou Gaipare, qui comptent
ensemble quelque 2 millions d'épargnants et 67 milliards d'euros d'encours gérés.
"Nous nous attendons à une bataille, un challenge, sur la fiscalité de l'épargne", a repris M. Prache, "du fait de la situation des finances publiques et des échéances politiques", notamment l'élection présidentielle prévue au printemps 2027.
Les responsables politiques lorgnent régulièrement sur l'assurance vie, qui bénéficie d'un régime fiscal avantageux, notamment en matière de succession. Les Français y détiennent 2.148 milliards d'euros, selon les derniers chiffres de France Assureurs.
"Des idées plus ou moins loufoques"
Ce patrimoine est très inégalement réparti: les 10% des ménages français les plus fortunés possèdent en moyenne 423.090 euros dans leurs contrats d'assurance vie, soit 93,6 fois plus que la moitié des ménages français les moins fortunés (4.520 euros en moyenne), selon des données de la Banque de France arrêtées à fin 2025.
"Il y a déjà certains partis qui ont avancé des idées, plus ou moins (...) loufoques, plus ou moins dures pour
l'assurance vie", a déclaré Bruno Guillier de Chalvron, délégué général d'Agipi, aussi présent à la conférence de presse.
Les responsables politiques de gauche, et parfois du Modem, font régulièrement des déclarations proposant un durcissement de la fiscalité de l'épargne, ou déposent des amendements en ce sens lors de l'examen des projets de lois de finance.
"En terme de débats, on s'attend à ce qu'il y ait beaucoup d'animation et des propositions qui soient très différentes, vraiment très éloignées les unes des autres sur le rôle, sur la constitution et sur la contribution de l'assurance vie", a poursuivi M. Guillier de Chalvron.

ZONE BOURSE
La Faider devient France Épargne
par Jonathan Nahmany
23 juin 2026
La Fédération des associations indépendantes de défense des épargnants pour la retraite (Faider) change de nom et devient France Épargne. L'organisation, qui regroupe 12 associations représentant près de 2 millions d'épargnants français, entend renforcer sa visibilité et son rôle de porte-parole des détenteurs d'assurance vie et de produits d'épargne retraite.
Fondée en 2003, France Épargne se présente comme la principale organisation représentative des épargnants en France. Elle défend leurs intérêts auprès des pouvoirs publics et participe aux travaux de plusieurs instances consultatives, notamment l'AMF, l'ACPR et le CCSF.

LES ECHOS
Epargne retraite : trois changements majeurs
pour le PER peuvent bousculer votre stratégie
par Marie-Eve Frenay
5 février 2026
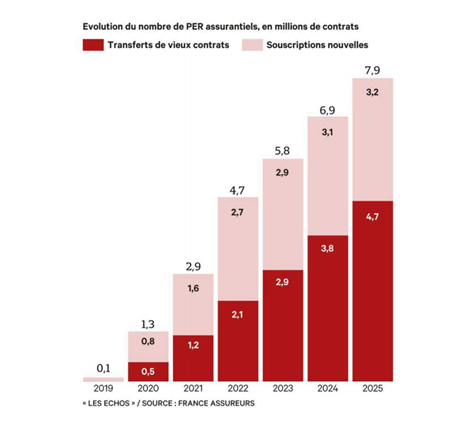
Les budgets de l'Etat et de la Sécurité sociale ont amendé les règles du jeu du plan d'épargne retraite (PER). Notamment, pour certains épargnants, il ne sera plus possible de faire des versements déductibles du revenu imposable. Explications.
copyright Les Echos - Source France Assureurs
Au regard des débats parlementaires, le tableau final aurait pu être beaucoup plus noir pour le plan d'épargne retraite (PER). Néanmoins, ce dernier ne ressort pas indemne des lois de finances et de financement de la Sécurité sociale. Deux des trois mesures affectant le PER sont, en effet, de nature à le rendre moins attrayant pour les investisseurs, sans toutefois remettre totalement en cause l'intérêt de cette enveloppe.
La hausse de 1,4 point des prélèvements sociaux est la première mesure défavorable. Elle concerne tous les PER sans distinction, que ce soit les plans individuels, les plans collectifs ou obligatoires, et qu'ils soient commercialisés en format compte-titres ou assurantiels.
« Je ne peux que saluer le fait que l'assurance-vie échappe à l'augmentation de la CSG. Mais il est quand même assez malvenu que le PER, le placement à l'horizon le plus long - car bloqué jusqu'à la retraite -, se retrouve taxé plus fortement », déplore Guillaume Prache, président de la Fédération des associations indépendantes de défense des épargnants pour la retraite (FAIDER).
Prélèvements sociaux à 18,4 %
Concrètement, les prélèvements sociaux, portés à 18,4 %, contre 17,2 % précédemment, s'appliquent aux sorties en capital survenues depuis le 1er janvier 2026. Pour les sorties en rente, tous les compartiments subissent également le rehaussement à l'exception des
rentes issues des versements obligatoires. « Elles sont sur un régime social différent. Ces rentes sont assujetties aux prélèvements sociaux sur les revenus de remplacement au taux de 10,1 % », explique Marc Boughdad, ingénieur patrimonial à la MACSF.
En matière de traitement social, le PER continue toutefois de bénéficier d'un avantage singulier sur l'assurance-vie. Peu importe que l'encours soit placé sur des fonds en euros ou sur des unités de compte, les prélèvements sociaux sont déduits au dénouement du contrat, ce qui est favorable à la capitalisation durant la phase d'épargne grâce au mécanisme des intérêts composés. Ce fonctionnement diffère de la taxation des gains générés par les fonds en euros des assurances-vie. Eux supportent chaque année 17,2 % de prélèvements sociaux.
« L'exonération fiscale à l'entrée décuple l'effort d'épargne possible avec le PER. De quoi permettre de jouer la capitalisation de manière beaucoup plus forte que sur un contrat d'assurance-vie », met également en avant Marc Boughdad. En effet, fléchés vers un PER,
les versements volontaires peuvent chaque année être soustraits du revenu imposable. Ce mécanisme permet de réduire immédiatement l'impôt dû et d'accroître la capacité d'épargne. Cet effet d'aubaine est toutefois limité par un plafond de déductibilité par membre du foyer fiscal. Les couples mariés ou pacsés peuvent néanmoins mutualiser leurs plafonds respectifs et reporter sur l'un les versements qui n'ont pas été déduits du revenu de l'autre.
Arrêt de la déductibilité à 70 ans
Cette capacité à écraser son revenu imposable a toutefois été amoindrie dans le budget 2026. Désormais, la déductibilité s'arrête aux 70 ans de l'épargnant. Pour l'administration fiscale, cette borne d'âge va faciliter le contrôle du bon usage du PER. La suspicion d'abus de droit fiscal pouvant en effet planer sur un versement réalisé à un âge avancé générant une déduction. Toutefois, face au rallongement de la vie active, cette limite peut apparaître trop stricte pour certaines professions. « Je pense aux médecins libéraux qui poursuivent leur activité au-delà de 70 ans, par choix ou à cause de la difficulté à trouver un remplaçant », note Guillaume Prache.
« Le cumul emploi-retraite, aujourd'hui mis en avant, vise à inciter à la poursuite de sa vie professionnelle au-delà de l'âge légal. Il y a donc une certaine incohérence à limiter les versements sur le PER après 70 ans », souligne Marc Boughdad. A noter : il sera toujours permis d'investir sur un PER après 70 ans, mais sans bénéficier de l'avantage fiscal inhérent à l'enveloppe. La date d'entrée en vigueur de cet âge limite pose problème. Malgré l'adoption retardée au 2 février du budget 2026, il concerne les versements réalisés à compter du 1er janvier.
« Il y a des épargnants qui ont de bonne foi réalisé des versements qu'ils pensaient déductibles en janvier. Cette rétroactivité surprise met injustement les conseillers en porte-à-faux vis-à-vis de leurs clients », regrette le président de la FAIDER.
Plafond reportable durant cinq ans
Le dernier changement relatif au PER, également en vigueur dès 2026, s'avère en revanche favorable aux épargnants. Le gouvernement a retenu dans la version finale du texte les amendements augmentant la durée de report des plafonds de déduction non utilisés. Elle passe ainsi de trois à cinq ans. « Ces années supplémentaires jouent le rôle de période de rattrapage, par exemple pour des quinquagénaires n'ayant plus d'enfant à charge et qui décident de mettre un coup d'accélérateur sur la préparation de leur retraite », illustre l'ingénieur patrimonial à la MACSF. Pour les couples soumis à imposition commune, le bénéfice de ce report sera même double grâce à la mutualisation des plafonds d'épargne retraite.
La FAIDER (Fédération des Associations Indépendantes de Défense des Epargnants pour la Retraite) est la principale organisation représentative des épargnants en France, et représente 2 millions d’entre eux au travers de ses associations membres. Elle est la seule qui soit représentée au Comité consultatif du Secteur Financier (CCSF) constitué auprès du ministre de l’économie et des finances. Elle est membre fondateur de la Fédération européenne des épargnants (BETTER FINANCE) à Bruxelles.
Contact presse : Loreleï Jacob - communication@faider.org
LES ECHOS
Hausse de la CSG : une lettre pour sauver le PER
envoyée au directeur de la Sécurité sociale
par Marie-Eve Frenay
23 janvier 2026
La FAIDER, l'une des principales associations de défense des épargnants, a adressé une lettre aux directions de la Sécurité sociale, du Trésor et des finances publiques. Elle demande que les plans d'épargne retraite demeurent sous le régime social de l'assurance-vie, ont appris « Les Echos ».
copyright Istock
C'est au tour de la Fédération des associations indépendantes de défense des épargnants pour la retraite de sortir du bois. Ce 23 janvier, la FAIDER a adressé une lettre à l'attention du directeur de la Sécurité sociale Pierre Pribile, du directeur général du Trésor Bertrand Dumont et de la directrice générale des finances publiques Amélie Verdier, leur demandant de maintenir le même niveau de prélèvements sociaux entre l'assurance-vie et les plans d'épargne retraite (PER et PERP).
Hausse polémique
Cette organisation, qui revendique de représenter 2 millions d'épargnants au travers de ses associations membres, « souhaite attirer votre attention sur une grave erreur d'interprétation juridique, qui induirait à son tour une grave erreur économique, sociale et morale », écrit la FAIDER à ces trois directions dans le courrier que « Les Echos » ont consulté.
Pour rappel, dans le cadre de la loi de financement de la Sécurité sociale (LFSS) pour 2026, le taux de base la CSG sur les revenus du capital a été rehaussé de 1,4 point à 10,6 %, portant les prélèvements sociaux à 18,6 %, et de 30 % à 31,4 % le prélèvement forfaitaire unique (ou flat tax). Le gouvernement a fait le choix d'exempter explicitement de hausse certains gains comme les revenus fonciers ou ceux tirés de l'assurance-vie. Un doute persistait pour le PER. Mais mi-janvier, la Direction de la Sécurité sociale (DSS) a indiqué que les PER - bien qu'étant en grande partie des contrats d'assurance (les PER comptes titres étant moins courants) - n'échapperaient pas à l'augmentation de la CSG. Une interprétation qui fait l'objet de vives critiques du côté des assureurs.
Un contrat d'assurance-vie comme les autres ?
La FAIDER partage leur étonnement. « Il est inscrit dans la loi Pacte [qui a créé les nouveaux plans d'épargne retraite, NDLR] que le PER peut revêtir plusieurs formes : un contrat d'assurance-vie ou un compte titre. Les PER assurantiels doivent donc être traités comme des assurances-vie », insiste Guillaume Prache, président de la FAIDER, contacté par « Les Echos ».
D'ailleurs, autre similitude entre les deux enveloppes : « nous nous étions battu dans la loi Pacte pour que la fiscalité successorale du PER suive celle de l'assurance-vie », poursuit Guillaume Prache. Dans sa lettre, la FAIDER expose deux autres arguments. A son sens, cette distinction à la défaveur du PER pénaliserait un support répondant à un enjeu contemporain important : la préparation de la retraite. « Elle discriminerait et pénaliserait les seuls contrats d'assurance-vie les plus précieux pour l'adéquation des retraites, si nécessaire pour les Français et pour le financement de notre économie », déplore la fédération.
Déjà une contrainte supplémentaire
D'autant plus que les PER ont déjà une contrainte singulière par rapport aux assurances vie : l'épargne est bloquée jusqu'à la retraite, sauf quelques cas de rachats anticipés permis. « Pourquoi les [plans d'épargne retraite] qui incluent eux une durée minimum très longue de détention et sont donc beaucoup plus exigeants en termes d'efforts pour les citoyens épargnants […], seraient-ils mis à l'écart, et subiraient eux la hausse du défunt « prélèvement forfaitaire unique » de 30 à 31,4 % ? », interroge la FAIDER.
Contactée le 16 janvier, la DSS a réitéré l'interprétation littérale de l'article de la LFSS donnée notamment à la Direction générale des finances publiques et à France Assureurs. « Les dérogations prévues au IV de l'article L. 136-8 du Code de la Sécurité sociale tel que
rétabli par ce même article ne concernent en effet pas les PER. […] Ces dérogations portent sur les revenus issus des PEL/CEL et des contrats d'assurance-vie, (ainsi que des PEP, qui sont des produits résiduels) », nous a-t-elle indiqué.
Cette instance chargée de la conception des politiques publiques en matière de Sécurité sociale ne réagit, en revanche, pas aux arguments de la partie adverse. La guerre d'interprétation risque donc de se poursuivre en coulisses.
La FAIDER (Fédération des Associations Indépendantes de Défense des Epargnants pour la Retraite) est la principale organisation représentative des épargnants en France, et représente 2 millions d’entre eux au travers de ses associations membres. Elle est la seule qui soit représentée au Comité consultatif du Secteur Financier (CCSF) constitué auprès du ministre de l’économie et des finances. Elle est membre fondateur de la Fédération européenne des épargnants (BETTER FINANCE) à Bruxelles.
Contact presse : Loreleï Jacob - communication@faider.org
L'ARGUS DE L'ASSURANCE
Fiscalité de l’épargne :
les députés rejettent finalement
une taxation de l’assurance vie des plus fortunés
par Sybille Vié
23 janvier 2026
Les débats en seconde lecture à l’Assemblée nationale autour du projet de Budget se poursuivent avec quelques surprises. Les députés ont finalement rejeté l’idée d’une taxe sur les contrats d’assurance vie détenus par les épargnants aisés. Ils se sont également prononcés sur le régime fiscal du PER.
copyright Thirion Tournois Lucas
Les débats autour du projet de Budget pour 2026 continuent à l’Assemblée nationale. Mais les députés ont d’ores et déjà tranché le sujet de la fiscalité de l’épargne.
L’Assemblée poursuit l’examen du projet de loi de finances pour 2026
Les discussions au sujet de la fiscalité de l’assurance vie et du plan épargne retraite (PER) sont terminées. Du moins momentanément. En effet, les députés ont débattu du sujet ce 15 janvier, dans le cadre de l’examen en nouvelle lecture du projet de loi de finances (PLF) pour 2026. Leur vote n’est toutefois pas définitif puisque les élus du palais Bourbon devront encore se prononcer sur l’ensemble du texte avant qu’il ne soit transmis au Sénat pour une nouvelle lecture.
Les députés rejettent l’idée d’une taxe sur l’assurance vie
Pour l’heure en tout cas, les députés ont finalement opté pour le statu quo fiscal. Ils ont rejeté un amendement visant à taxer les contrats d’assurance vie détenus par les épargnants les plus fortunés. Ils l'avaient pourtant adopté en commission il y a quelques jours. Déposé par des élus du Parti socialiste (PS), cet amendement proposait d’élargir l’assiette de l’impôt sur la fortune immobilière (IFI) pour y intégrer la « fortune financière non professionnelle », ce qui incluait expressément l’assurance vie. « Cet impôt reste tout à fait supportable pour les plus aisés (…). Aussi, n’est assujetti que le patrimoine au-delà de 800 000€, seuil auquel peut
XXXX
contre, 41 voix pour). Pour rappel, l’Assemblée avait voté, en première lecture, l’instauration d’une taxe sur le fonds euros détenu par les plus riches. Une idée qui avait ensuite été supprimée par le Sénat.
Le régime fiscal des versements après 70 ans sur le PER conservé
Autre sujet de débat ce matin dans l’Hémicycle, le régime fiscal du plan épargne retraite (PER). Les députés étaient invités à se prononcer sur les avantages fiscaux associés à ce produit de retraite supplémentaire et ils se sont opposés frontalement à
la position du Sénat. En effet, le Palais du Luxembourg, lors de l’examen en première lecture du PLF en décembre dernier, avait supprimé les avantages fiscaux attachés aux versements réalisés par le titulaire du PER à compter de l’âge de 70 ans. Une
décision qui n’a pas convaincu les députés. L’Assemblée nationale a adopté un amendement LR prévoyant de revenir à la situation actuelle en rétablissant le régime fiscal des versements effectués après 70 ans par le titulaire d’un PER.
La FAIDER (Fédération des Associations Indépendantes de Défense des Epargnants pour la Retraite) est la principale organisation représentative des épargnants en France, et représente 2 millions d’entre eux au travers de ses associations membres. Elle est la seule qui soit représentée au Comité consultatif du Secteur Financier (CCSF) constitué auprès du ministre de l’économie et des finances. Elle est membre fondateur de la Fédération européenne des épargnants (BETTER FINANCE) à Bruxelles.
Contact presse : Loreleï Jacob - communication@faider.org
ZOOM INVEST
Fiscalité de l’épargne : la FAIDER alerte sur un risque majeur pour l’assurance vie et les PER
13 janvier 2026
La FAIDER, principale organisation de défense des épargnants pour la retraite, appelle les députés à revenir sur deux amendements récemment adoptés dans le cadre de la loi de finances 2026, jugés pénalisants pour l’épargne longue et la préparation de la retraite.
Premier point d’alerte : l’extension de l’IFI à l’épargne financière, incluant l’assurance vie et les plans d’épargne retraite (PER). Une telle mesure toucherait près d’un Français sur deux et pourrait conduire, selon la FAIDER, à une taxation confiscatoire, dépassant parfois 100 % des revenus réels de l’épargne. Elle risquerait surtout de briser la confiance dans l’épargne longue, pilier du financement des entreprises et de la dette publique.
Deuxième sujet de préoccupation : la double taxation des PER en cas de décès (impôt sur le revenu puis droits de succession). La FAIDER dénonce une mesure injuste et dissuasive, pénalisant à la fois l’épargnant et ses héritiers, et décourageant l’épargne retraite.
L’organisation plaide pour une correction rapide de ces dispositions afin de préserver l’épargne retraite, notamment face aux enjeux du vieillissement et de la dépendance.
La FAIDER (Fédération des Associations Indépendantes de Défense des Epargnants pour la Retraite) est la principale organisation représentative des épargnants en France, et représente 2 millions d’entre eux au travers de ses associations membres. Elle est la seule qui soit représentée au Comité consultatif du Secteur Financier (CCSF) constitué auprès du ministre de l’économie et des finances. Elle est membre fondateur de la Fédération européenne des épargnants (BETTER FINANCE) à Bruxelles.
Contact presse : Loreleï Jacob - communication@faider.org